

Banque Populaire

- 47.45K Avis
- 4,6
- Téléchargements
- 5 000 000+
 Analyse par Appgk
J’ai utilisé l’application Banque Populaire comme un outil de suivi bancaire au quotidien, surtout dans les moments où l’on veut vérifier rapidement son budget sans ouvrir un ordinateur. Elle s’adresse aux clients de la Banque Populaire et reste gratuite, ce qui la rend facile à essayer si l’on possède déjà un compte dans cet établissement. Son objectif est simple : garder une vue pratique sur ses opérations et ses finances depuis un téléphone ou une tablette.
Ce n’est pas une application de gestion de budget indépendante qui regroupe plusieurs banques. C’est l’extension mobile de la relation avec BANQUE POPULAIRE. Cette distinction est importante avant l’installation : elle convient surtout à quelqu’un qui utilise déjà cette banque, tandis qu’une personne qui cherche un tableau de bord réunissant différents comptes devra plutôt se tourner vers une solution spécialisée dans l’agrégation financière.
Une application utile quand plusieurs personnes partagent les dépenses
Le cas le plus parlant, à mes yeux, est celui d’un foyer où les dépenses sont réparties entre plusieurs adultes. Imaginons un compte commun utilisé pour le loyer, les courses et les factures, avec chacun un compte personnel à côté. L’application permet de consulter la situation bancaire depuis le mobile au moment où l’on en a besoin : avant de faire les courses, après un prélèvement important ou lorsqu’il faut vérifier si un paiement est bien passé.
Dans ce scénario, sa valeur ne vient pas seulement de la consultation du solde. Elle aide à remettre les dépenses dans leur contexte. Une personne peut vérifier le compte partagé avant un achat important, puis regarder les opérations récentes pour éviter de compter deux fois une dépense déjà débitée. Cette habitude est plus fiable que de se fier à la mémoire ou à une conversation ancienne dans une messagerie.
Je trouve également l’approche pratique pour les foyers qui ne veulent pas installer une application financière supplémentaire. Les comptes restent suivis dans l’environnement de la banque, au lieu de disperser les informations entre une application bancaire et un service de budget tiers. En contrepartie, l’expérience reste centrée sur les produits Banque Populaire : elle n’a pas vocation à devenir le carnet de comptes universel de toute la famille.
Sur un appareil partagé, je recommande toutefois de ne pas traiter l’application comme un agenda familial ouvert à tous. Une consultation bancaire concerne des informations personnelles et doit rester liée à la personne autorisée à accéder au compte. Le téléphone peut être posé sur la table de la cuisine, mais cela ne signifie pas que chaque membre du foyer doit pouvoir ouvrir la session ou regarder les opérations.
Ce que je prépare avant de l’utiliser
La première étape consiste à vérifier que l’on est bien client de Banque Populaire et que l’on dispose des éléments nécessaires pour accéder à son espace bancaire. L’application ne remplace pas l’inscription à la banque et ne transforme pas un appareil en accès partagé automatique. Cette limite est saine : elle rappelle que la commodité mobile ne doit pas effacer les frontières entre les titulaires, les mandataires et les autres membres du foyer.
Nos actualités à lire ensuite
Voir toutes les actualités


Je conseille aussi de décider à l’avance quel appareil servira principalement. Sur un téléphone personnel, l’usage est naturellement plus simple. Sur une tablette familiale, il faut être beaucoup plus attentif à la session ouverte, aux notifications visibles et au fait de laisser ou non l’appareil déverrouillé. Même sans entrer dans des réglages avancés, cette organisation évite qu’une autre personne tombe par hasard sur un solde ou une opération.
Le point essentiel est de ne pas confondre compte commun et accès universel. Deux personnes peuvent participer aux mêmes dépenses tout en ayant des droits bancaires différents. L’application affiche ce que l’utilisateur connecté est autorisé à voir ; elle ne doit donc pas être utilisée pour contourner les règles d’accès d’un compte. Pour coordonner un budget à plusieurs, je préfère que chacun consulte son propre accès et que les décisions soient prises ensemble, plutôt que de partager un identifiant.
Les meilleurs aspects de Banque Populaire
Points à retenir à propos de Banque Populaire
Cette méthode demande un peu de discipline, mais elle évite une erreur fréquente : installer une application bancaire sur le téléphone d’un proche simplement parce que ce téléphone est plus disponible. Pour un adolescent, un enfant ou un membre de la famille qui aide à gérer les dépenses, il vaut mieux distinguer l’accompagnement pratique de l’accès direct aux informations financières. L’application n’est pas un outil de supervision familiale ; c’est un accès bancaire mobile.
Organiser les dépenses sans créer de confusion
Dans mon usage, l’application est la plus intéressante lorsqu’elle devient un point de contrôle régulier. Je peux la consulter à des moments précis : après les prélèvements habituels, avant une dépense exceptionnelle et à la fin de la semaine. Cette routine donne une meilleure vision du budget qu’une ouverture répétée et anxieuse après chaque paiement.
Pour un couple ou une colocation, je recommande de définir une règle simple : qui vérifie le compte commun, à quel moment, et comment on signale une dépense inhabituelle. L’application peut fournir l’information nécessaire, mais elle ne décide pas à la place des utilisateurs. Une notification ou une opération visible n’explique pas toujours immédiatement qui a payé, surtout lorsque plusieurs cartes servent au même compte.
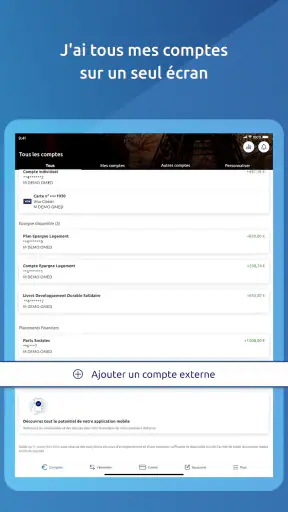
Un autre conseil utile consiste à conserver une séparation claire entre les dépenses personnelles et les dépenses partagées. Le fait de voir plusieurs comptes dans un même espace peut être pratique, mais cette proximité peut aussi encourager des interprétations rapides. Avant de conclure qu’un budget est dépassé, je vérifie toujours le compte concerné et la nature de l’opération. Cette vérification est particulièrement importante dans un foyer où les revenus et les charges ne sont pas répartis de manière identique.
Pour préparer un achat coûteux, je l’utilise comme une étape de contrôle plutôt que comme un outil de décision complet. Je regarde le solde disponible, les opérations récentes et les prélèvements attendus que je connais déjà. Ensuite, je garde une marge pour les dépenses qui ne sont pas encore visibles. C’est une nuance importante : un solde affiché à un instant donné ne remplace pas une vraie prévision mensuelle.
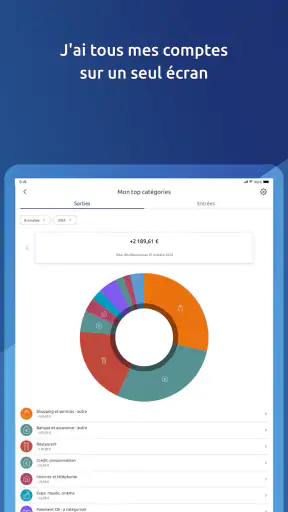
Si l’on veut aller plus loin, un carnet ou un tableur peut compléter l’application pour noter les dépenses prévues, les remboursements entre proches et les charges à venir. Je préfère cette combinaison à une saisie manuelle de chaque opération dans un service tiers lorsque le besoin principal est simplement de surveiller le compte bancaire. En revanche, une famille qui veut analyser les catégories de dépenses sur plusieurs établissements trouvera probablement un outil budgétaire dédié plus adapté.
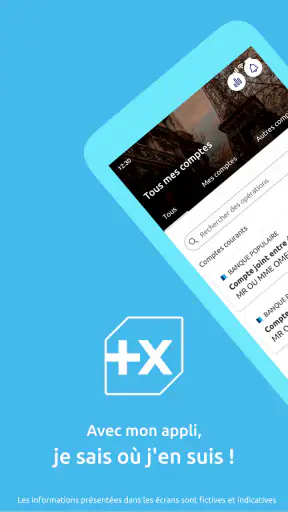
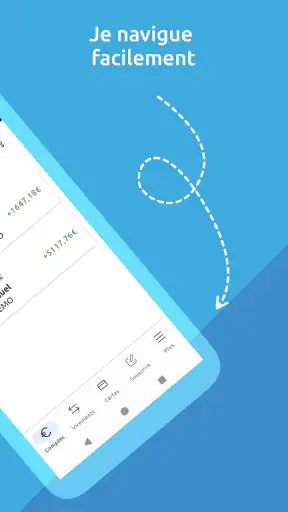
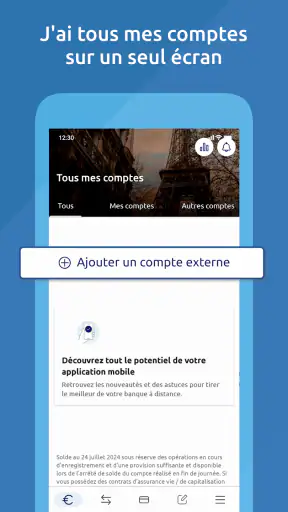
Captures d’écran
Accès, confiance et usage selon l’âge
L’âge PEGI 3 indique une classification très générale, mais il ne faut pas l’interpréter comme une recommandation pour les jeunes enfants. Une application bancaire concerne des données sensibles, des comptes et des décisions financières. Dans un contexte familial, la question pertinente n’est donc pas seulement de savoir si l’application est facile à ouvrir, mais de déterminer qui doit réellement y avoir accès.
Pour un adolescent qui commence à gérer son argent, l’application peut accompagner une démarche d’autonomie si le compte et les droits d’accès sont établis avec la banque. Je trouve préférable de lui apprendre à vérifier une opération, à reconnaître une dépense attendue et à demander conseil en cas d’anomalie, plutôt que de lui donner un téléphone familial déjà connecté. L’apprentissage doit se faire avec des limites claires, pas par un partage improvisé.
Pour un parent âgé ou un proche qui a besoin d’aide, le même principe s’applique dans l’autre sens. On peut accompagner la consultation, expliquer les informations affichées et aider à prendre de bonnes habitudes, tout en respectant la titularité du compte. Une application bancaire ne remplace ni le consentement de la personne ni les procédures prévues par la banque pour une assistance officielle.
Je fais également attention aux aperçus de notifications sur l’écran verrouillé. Dans un foyer, un message qui mentionne une opération ou un montant peut être visible par quelqu’un d’autre. La gestion de ces aperçus dépend du téléphone et de ses réglages, mais le réflexe est simple : je vérifie ce qui apparaît lorsque l’appareil est verrouillé et je protège l’accès général au mobile.
La confiance est donc liée à la séparation des comptes et des appareils. Je ne recommande pas de transmettre ses codes à un conjoint, à un enfant ou à un colocataire, même si l’objectif est seulement de consulter le budget commun. En cas de changement dans la situation familiale, de téléphone perdu ou de personne qui n’a plus besoin d’aider, il faut aussi penser à fermer les sessions concernées et à suivre les consignes de la banque.
Ce que l’application fait mieux que les solutions habituelles
Face au site bancaire consulté depuis un navigateur, l’application est plus naturelle pour les vérifications rapides. Je n’ai pas besoin d’attendre d’être devant un ordinateur pour regarder une opération ou contrôler la situation d’un compte. Cette disponibilité rend les petites vérifications moins contraignantes, ce qui peut aider à repérer plus tôt une dépense que l’on n’attendait pas.
Face à une feuille de calcul, elle a aussi un avantage évident : les informations viennent directement de la relation bancaire, au lieu d’être recopiées manuellement. Cela réduit le risque d’oublier une opération ou de travailler sur un solde ancien. Mais le tableur reste meilleur pour simuler plusieurs scénarios, répartir les charges entre colocataires ou prévoir un projet sur plusieurs mois.
Face aux applications de budget indépendantes, le choix dépend du besoin. Banque Populaire est plus cohérente si l’on veut consulter ses comptes auprès de cette banque et limiter le nombre d’outils. Une application spécialisée peut être préférable si l’on possède des comptes dans plusieurs établissements ou si l’on veut construire une analyse détaillée des catégories, des objectifs et des habitudes de dépense. Je ne choisirais pas l’une pour remplacer automatiquement l’autre.
La limite principale est justement cette spécialisation bancaire. Les utilisateurs qui changent souvent d’établissement, qui gèrent un patrimoine réparti entre plusieurs banques ou qui veulent une vision familiale centralisée risquent de trouver l’expérience trop étroite. À l’inverse, cette concentration peut rassurer quelqu’un qui ne souhaite pas donner à un service externe une vue globale de ses finances.
Il faut aussi accepter que l’application ne transforme pas la consultation en conseil financier personnalisé. Elle aide à voir et à suivre, mais elle ne peut pas connaître toutes les dépenses futures du foyer ni résoudre un désaccord sur la répartition des charges. Sa force est opérationnelle : accéder à son univers Banque Populaire depuis un appareil mobile, pas remplacer le jugement de l’utilisateur.
Repères pratiques avant le téléchargement
Banque Populaire est une application de finance gratuite développée par BANQUE POPULAIRE. Elle affiche une moyenne de 4,6 sur les stores, avec plus de trois cent dix mille évaluations, et elle a dépassé cinq millions d’installations. Ces repères montrent qu’elle est largement adoptée, sans pour autant garantir que chaque utilisateur aura la même expérience selon son appareil, son compte et ses habitudes.
Elle est disponible depuis décembre 2010 et fonctionne à partir d’Android 9. Cette exigence mérite d’être vérifiée avant l’installation sur un ancien téléphone, notamment dans une famille où l’on réutilise parfois un appareil précédent pour consulter les comptes. L’application est gratuite, mais cela ne signifie pas que les produits ou services bancaires accessibles depuis celle-ci le sont également : il faut distinguer le prix de l’application des conditions de sa relation bancaire.
Le classement PEGI 3 peut rassurer sur le fait qu’il ne s’agit pas d’un contenu destiné aux adultes au sens des classifications de divertissement, mais il ne doit pas être pris comme une indication de maturité financière. Pour un appareil utilisé par plusieurs générations, je place la sécurité et les droits d’accès avant la facilité d’installation.
Avant de la choisir comme outil principal du foyer, je me pose quatre questions concrètes : sommes-nous clients de Banque Populaire, qui doit consulter quel compte, l’appareil est-il personnel ou partagé, et avons-nous besoin d’une vision de plusieurs banques ? Les réponses permettent de savoir rapidement si l’application correspond au besoin ou si un navigateur, un tableur ou un outil budgétaire complémentaire serait plus pertinent.
Mon verdict pour un foyer
Je recommande Banque Populaire aux clients de cette banque qui veulent suivre leurs comptes depuis leur téléphone, contrôler les dépenses courantes et coordonner plus facilement un budget partagé. Elle est particulièrement pratique dans un foyer où chacun doit pouvoir vérifier les opérations de son côté, sans transformer un identifiant bancaire en mot de passe familial.
Je la conseille moins à une personne qui cherche une application neutre pour toutes ses banques, une analyse budgétaire très poussée ou un espace de gestion conçu pour plusieurs utilisateurs avec des rôles distincts. Dans ces situations, une solution complémentaire peut mieux répondre au besoin, à condition de réfléchir sérieusement aux informations financières qu’on lui confie.
Mon avis final est donc favorable, mais ciblé : la meilleure façon de l’utiliser en famille est de partager les décisions, pas les identifiants. En gardant cette frontière, en vérifiant régulièrement le bon compte et en complétant l’application par une méthode de prévision lorsque c’est nécessaire, on obtient un outil mobile simple et crédible pour la gestion bancaire quotidienne.
Pour moi, c’est sa qualité principale. Elle ne cherche pas à devenir un centre financier universel ; elle reste proche des comptes Banque Populaire et rend les contrôles ordinaires plus accessibles. Si c’est exactement ce que vous recherchez, son installation a du sens. Si votre priorité est l’analyse globale d’un budget familial réparti entre plusieurs banques, je regarderais ailleurs ou je l’utiliserais seulement comme source bancaire, avec un outil de suivi séparé.
FAQ sur Banque Populaire
Qu’est-ce que l’application Banque Populaire permet de faire ?
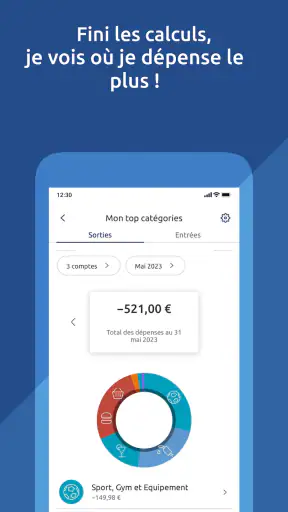
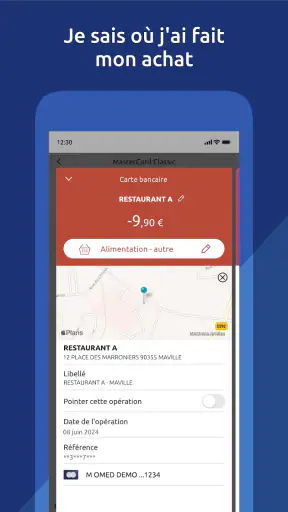
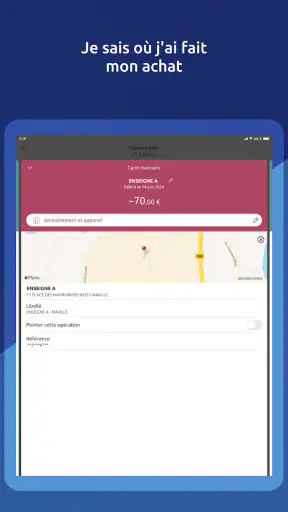
L’application Banque Populaire permet de gérer ses comptes bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter le solde et les opérations, effectuer des virements, gérer vos bénéficiaires, télécharger certains relevés et suivre vos cartes. L’application donne également accès à des services pratiques, comme la localisation d’agences et de distributeurs ou la prise de contact avec un conseiller.
L’application Banque Populaire est-elle gratuite à télécharger ?
Le téléchargement de l’application Banque Populaire est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, certaines opérations ou certains services peuvent dépendre de votre contrat bancaire et être facturés par votre établissement. L’utilisation nécessite aussi une connexion Internet, qui peut entraîner des frais selon votre forfait mobile. Il est donc recommandé de vérifier les conditions tarifaires de votre Banque Populaire.
Comment se connecter à l’application Banque Populaire ?
Pour vous connecter, vous devez utiliser vos identifiants de banque à distance fournis par Banque Populaire. Selon votre configuration, une validation supplémentaire peut être demandée, notamment avec Sécur’Pass ou un code de sécurité. Lors de la première utilisation, l’activation du téléphone et la définition d’un code personnel peuvent être nécessaires. En cas d’oubli ou de blocage, l’assistance de votre agence peut vous accompagner.
L’application Banque Populaire est-elle sécurisée pour effectuer des opérations bancaires ?
L’application intègre plusieurs dispositifs de sécurité destinés à protéger l’accès aux comptes et la validation des opérations. La connexion peut être renforcée par un code personnel, la biométrie du téléphone et une authentification forte comme Sécur’Pass. Malgré ces protections, il faut rester vigilant : ne communiquez jamais vos codes, évitez les réseaux Wi-Fi publics et téléchargez uniquement l’application officielle depuis Google Play ou l’App Store.
Que faire si l’application Banque Populaire ne fonctionne pas ou si une opération est refusée ?
En cas de problème, commencez par vérifier votre connexion Internet, mettre l’application à jour et redémarrer votre appareil. Une opération peut aussi être refusée en raison d’un plafond atteint, d’un bénéficiaire non activé, d’un solde insuffisant ou d’une mesure de sécurité. Si le problème persiste, consultez les messages affichés dans l’application et contactez votre agence ou le service client Banque Populaire via un canal officiel.













